
«Только за наличные»: почему продавцы отказывают ипотечникам
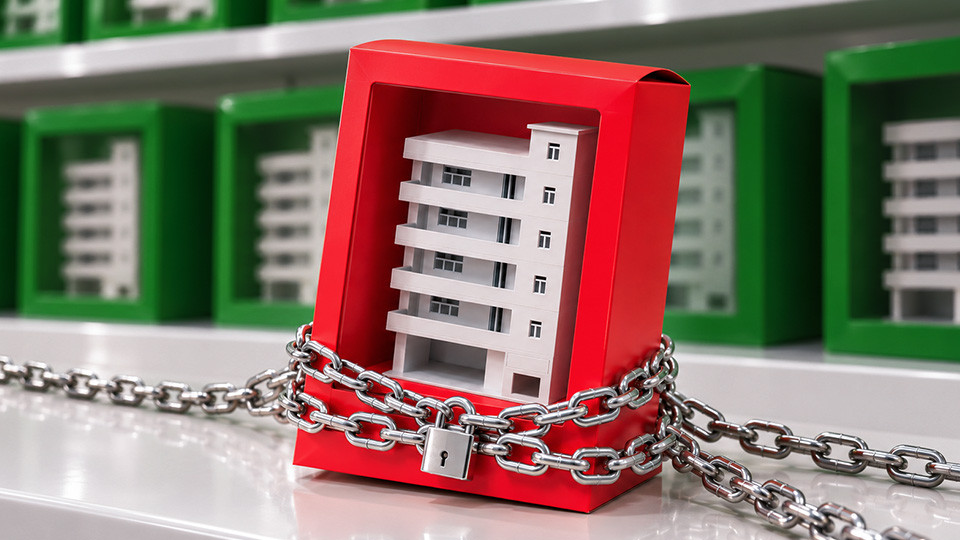
В объявлениях о продаже квартир нередко встречаются условия: «в ипотеку не продаём», «ипотечникам не беспокоить», «только за наличные».
Почему продавцы отказываются от покупателей с ипотекой?
Разбираем основные причины вместе с руководителем отдела продаж Krisha.kz Имраном Османовым.
Продавать в ипотеку — сложно и долго
Одно из главных заблуждений в том, что ипотечная сделка требует много времени.
Ипотечная сделка действительно требует дополнительных этапов: оценки квартиры, проверки документов и одобрения банка. Но это не означает, что продажа затянется надолго.
В среднем:
- оценка квартиры — 1–3 дня;
- проверка документов и одобрение — 1–5 дней;
- нотариальное оформление и регистрация — 1 день.
Расчёт затягивается на неопределённый срок
Некоторые продавцы опасаются, что при продаже в ипотеку деньги придут неизвестно когда. Особенно это важно, если на эти средства уже запланирована покупка другой квартиры.
Имран Османов, руководитель отдела продаж Krisha.kz
 — Часто продавцы отказываются из-за старого представления, что деньги идут долго и есть большие комиссии.
На самом деле продавец получает деньги в течение 7–14 дней, а иногда они приходят на карту сразу. Каких-то глобальных проблем здесь нет.
После регистрации права собственности банк переводит деньги продавцу. По правилам на это может уйти до 14 дней, но обычно перевод осуществляется за 2–3 дня.
Деньги зачисляются на банковский счёт продавца. Их можно оставить там или перевести на карту. Комиссия зависит от банка.
Но это не особенность ипотечной сделки. При обычной продаже покупатель тоже часто переводит деньги на счёт продавца.
Если же речь идёт о наличных, вряд ли крупную сумму от продажи квартиры будут хранить дома. Деньги всё равно, скорее всего, придётся положить в банк — и при этом также могут возникнуть комиссии.
Поэтому ипотека не означает, что продавец обязательно понесёт дополнительные расходы на перевод денег. Комиссия зависит от банка и выбранного способа расчёта.
При этом нотариальное оформление ипотечной сделки обходится дешевле: 4 МРП, или 17 300 тенге в 2026 году. Для обычной сделки — 12 МРП, или 51 900 тенге.
Продавцы не хотят показывать реальную цену
Есть и другая причина отказа — не афишировать полную стоимость квартиры.
«Есть люди, которые покупают квартиры и быстро перепродают их дороже. При этом не хотят платить налог от полученной прибыли. Но в ипотечной сделке банк проверяет стоимость квартиры и документы, поэтому занизить цену сложнее», — отмечает Имран Османов.
Да, в ипотечной сделке такое не пройдёт.
В целом, если продавец предлагает указать в договоре сумму ниже реальной, для покупателя это риск. В случае спора официально подтверждённой будет именно сумма в договоре.
Отказывая ипотечникам, продавец теряет половину покупателей
По словам Имрана Османова, сейчас ипотечные сделки занимают около 30% рынка, а в Алматы и Астане — до 50%.
«В мегаполисах ипотека занимает половину рынка. Поэтому отказываться от клиента только потому, что у него ипотека, значит в некоторых случаях в два раза сократить круг покупателей», — говорит эксперт.
Поэтому продавцу нет смысла отказываться от ипотечных покупателей. Их больше, сделка проходит через проверку банка, а деньги поступают безналичным расчётом — риски незаконной сделки или обмана минимальны.
Банк будет проверять и документы, и сам объект. Например, вопросы могут возникнуть из-за незаконной перепланировки или несоответствий в документах.
Поэтому перед продажей стоит привести все документы в порядок.
Если квартира подходит для покупки в ипотеку, это сразу нужно указать в объявлении. Так круг потенциальных покупателей станет намного шире и продать квартиру можно намного быстрее.
Как понять, что ипотечник реально готов купить квартиру?
Спросите, есть ли у него предварительное одобрение ипотеки. Если да, то это значит, что банк уже одобрил кредит, покупатель прошёл основную проверку по доходам.
Читайте также:
Аренда квартир подорожала в Казахстане: где сильнее всего выросли цены
За сколько можно купить однушку в Казахстане
Пенсионные на депозитах Отбасы банка: 6-летнего срока больше нет
Обязательное страхование жилья: как это будет работать
Цитирование материалов Krisha.kz допускается только с разрешения редакции. При использовании материалов Krisha.kz активная ссылка в первом абзаце обязательна!