
«Тек қолма-қол ақшаға сату»: сатушылар неге ипотека арқылы сатпайды
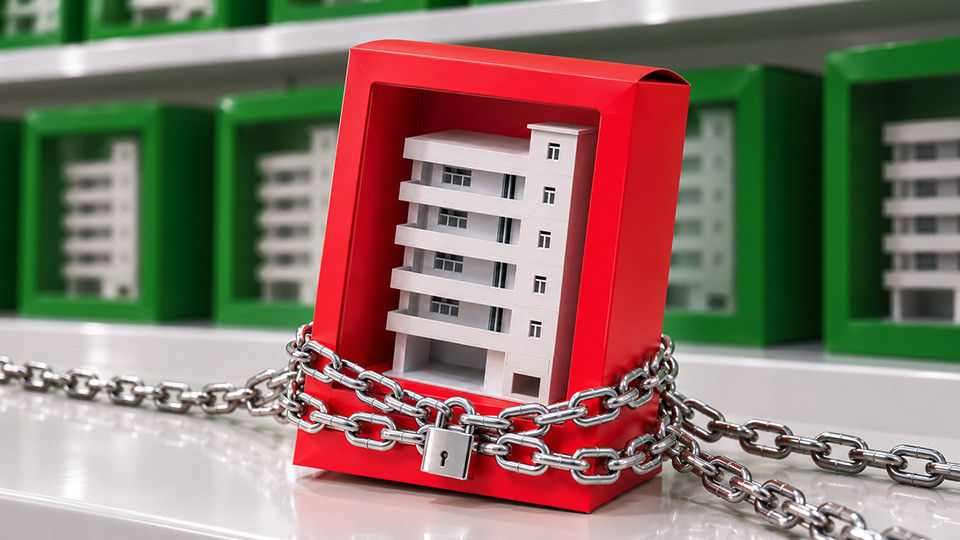
Пәтер сату туралы хабарландыруларда «ипотекаға сатпаймыз», «ипотекамен алушылар хабарласпасын», «тек қолма-қол ақшаға сатамын» деген талаптар жиі кездеседі.
Неліктен сатушылар ипотека рәсімдейтін сатып алушылардан бас тартады?
Негізгі себептерді Krisha.kz сату бөлімінің басшысы Имран Османовпен бірге талдап көрейік.
Ипотека арқылы сату — қиын әрі ұзақ
Негізгі қате түсініктердің бірі — ипотекалық мәмілеге көп уақыт кетеді деген пікір.
Ипотекалық мәміле расында қосымша кезеңдерден тұрады: пәтер бағалау, құжаттарды тексеру және банктің мақұлдауы. Алайда бұл пәтер сату процесі ұзаққа созылады дегенді білдірмейді.
Орта есеппен::
- пәтер бағалау — 1–3 күн;
- құжаттарды тексеру және мақұлдау — 1–5 күн;
- нотариуста рәсімдеу және тіркеу — 1 күн.
Есеп айырысу мерзімі белгісіз болып қалады
Кейбір сатушы ипотека арқылы сатқанда ақша қашан түсетіні белгісіз болады деп алаңдайды. Бұл пәтерден түскен ақшаға басқа баспана сатып алуды жоспарлағанда маңызды.
Имран Османов, руководитель отдела продаж Krisha.kz
 — Көп жағдайда сатушылар ақша ұзақ түседі және комиссиясы жоғары деп ескі түсінікке байланысты бас тартады. Шын мәнінде сатушы ақшаны 7–14 күн ішінде алады, ал кейде қаражат картаға бірден түсуі мүмкін. Сондықтан мәселе жоқ.
Меншік құқығы тіркелгеннен кейін банк ақшаны сатушыға аударады. Ереже бойынша бұл процесс 14 күнге дейін созылуы мүмкін, бірақ әдетте ақша 2–3 күн ішінде түседі.
Қаражат сатушының банк шотына түседі. Оны сол жерде қалдыруға немесе картаға аударуға болады. Комиссия мөлшері банкке байланысты.
Бұл ипотекалық мәмілеге ғана тән ерекшелік емес. Кәдімгі сауда кезінде де сатып алушы ақшаны сатушының шотына жиі аударады.
Сатушы пәтерді сатқан соң қолма-қол ақшаны үйде сақтамайды. Ақшаны бәрібір банкке салуға тура келеді және бұл жағдайда да комиссия алынуы мүмкін.
Сондықтан ипотека мәмілесінде сатушы ақша аударғаны үшін қосымша шығынға ұшырайды дегенді білдірмейді. Комиссия банкке және есеп айырысу тәсіліне байланысты.
Ипотека мәмілесін нотариуста рәсімдеу арзан: 2026 жылы 4 АЕК, яғни 17 300 теңге. Ал кәдімгі мәміле — 12 АЕК, яғни 51 900 теңге.
Сатушылар нақты бағаны көрсеткісі келмейді
Сатушы пәтердің толық құнын жария еткісі келмегендіктен сатудан бас тартады.
«Пәтер сатып алып, кейін оны қымбатқа тез қайта сататын адамдар бар. Олар тапқан пайдадан салық төлегісі келмейді. Ипотека мәмілесінде банк пәтердің құны мен құжаттарын тексереді, сондықтан бағаны төмендетіп көрсету қиын», — дейді Имран Османов.
Ипотека мәмілесінде мұндай тәсіл жарамайды.
Сатушы келісімшартқа пәтердің нақты бағасынан төмен соманы жазуды ұсынса, бұл сатып алушы үшін қауіпті. Қандай да бір дау шықса, келісімшарттағы сома ресми болады.
Сатушы ипотекамен алатындарға сатпаса, клиенттердің жартысынан айырылады
Имран Османовтың айтуынша қазір ипотека мәмілесі нарықтың шамамен 30%-ын құрайды, Алматы мен Астанада бұл көрсеткіш 50%-ға дейін жетеді.
«Мегаполистерде ипотека нарықтың жартысын алып отыр. Сондықтан ипотекамен алатынын клиенттен бас тарту кей жағдайда сатып алушылар санын екі есе қысқартады», — дейді сарапшы.
Сондықтан ипотекамен алатын сатып алушылардан бас тартуға негіз жоқ. Мұндай сатып алушылар көп, мәмілені банк тексереді, ал ақша қолма-қол емес, банк арқылы түседі. Соның арқасында заңсыз мәміле немесе алаяқтар барынша азаяды.
Банк құжаттарды да, пәтердің өзін де тексереді. Мысалы, заңсыз қайта жоспарлау немесе құжаттардағы сәйкессіздіктер мәселеге айналуы мүмкін.
Сондықтан пәтерді сатпас бұрын барлық құжатты ретке келтірген жөн.
Пәтер ипотекаға сатып алуға жарамды болса, бұл ақпаратты хабарландыруға жазған жөн. Осылайша сатып алушылар көбейіп, пәтерді әлдеқайда жылдам сатуға болады.
Сатып алушы пәтерін ипотекаға шынымен алуға дайын екенін қалай түсінуге болады?
Банк ипотека мәмілесін алдын ала мақұлдады ма, жоқ па, сұраңыз. Мақұлдаса, банк несие береді және сатып алушының табысын тексерістен өткізді деген сөз.