
Женская ипотека «Умай»: второй приём заявок стартует 3 ноября
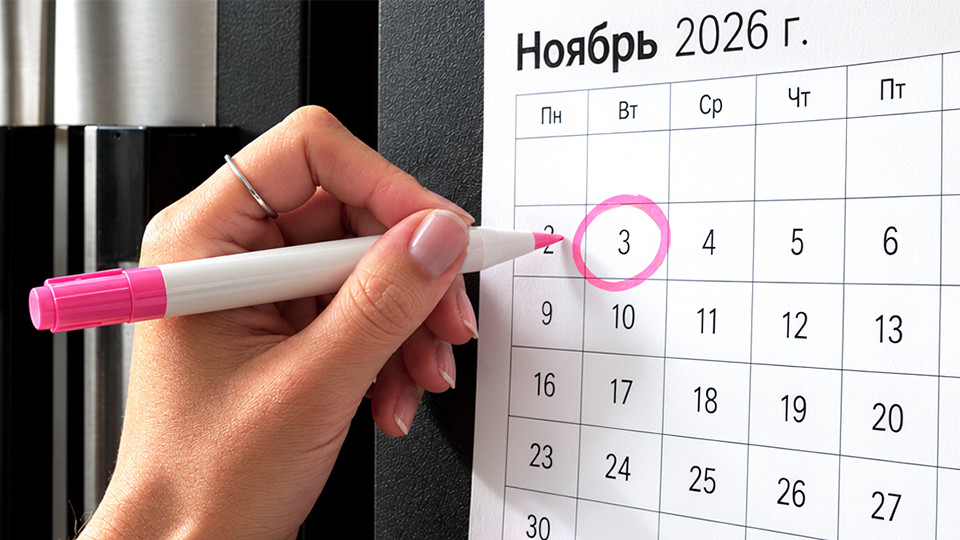
Приём заявок по женской ипотеке «Умай» начнётся 3 ноября. На второй этап выделили 20 млрд тенге.
Это второй транш. Первый транш, в августе, составил 9 млрд тенге. На сегодня он практически освоен. Оператор программы, Отбасы банк, уже выдал 420 займов, ещё около 230 женщин находятся в поиске жилья.
Условия программы не меняются.
Условия ипотеки «Умай»
- Программа предназначена для работающих женщин.
- Первоначальный взнос — от 15% в регионах и от 20% в Алматы и Астане.
- Ставка — 14.8%, ГЭСВ — 16.3-16.8%.
- Сумма займа — до 50 млн тенге.
- Важное требование: доход до 1.25 млн тенге в месяц. Для замужних учитывается совокупный доход семьи.
Как подать заявку
Отбасы банк расширил возможности подачи кредитных заявок. Теперь подать заявку можно тремя способами:
- Через сервис «Видеообслуживание» на сайте Отбасы банка.
Оператор проконсультирует, ответит на вопросы и примет заявку онлайн. Для этого достаточно электронных документов.
- Через консультантов Отбасы банка.
В день приёма заявок специалист сможет принять заявку по видеосвязи или в ближайшем консультационном центре. Список консультантов доступен на сайте банка.
Выбирайте специалиста, у которого указаны услуги «Предварительная оценка платёжеспособности» и «Приём документов на кредитование».
- В отделении Отбасы банка.
Если заявку подаёт замужняя женщина, нужно личное присутствие супруга.
Какое жильё можно купить
- Квартиру в готовой новостройке.
- Квартиру в строящемся доме — при гарантии КЖК или страховании.
- Квартиру во вторичке, в доме не старше 2016 года.
Купить жильё можно в любом городе Казахстана независимо от прописки. Наличие другой недвижимости не мешает.
Первичное жильё можно выбрать и купить только на маркетплейсе банка «Баспана маркет».
Как рассчитывается первоначальный взнос
Первоначальный взнос заёмщица должна перевести продавцу из собственных средств.
- В Астане и Алматы он составляет от 20% стоимости жилья.
- В остальных городах — от 15%.
Остальную сумму Отбасы банк выдаёт в кредит, исходя из того, что меньше: цена покупки квартиры или её оценочная стоимость.
Пример: Квартира в Алматы стоит 32 млн тенге, но оценщик определил её стоимость в 30 млн тенге. Банк рассчитает заём от 30 млн тенге и выдаст 24 млн тенге — 80% оценочной стоимости. Оставшиеся 6 млн тенге заёмщица должна перевести продавцу самостоятельно.
Примеры расчёта
|
Астана, Алматы |
Цена продавца |
Оценочная стоимость (залоговая) |
|
30 млн тенге |
29 млн тенге |
|
|
Максимальная сумма займа (80%) |
23.2 млн тенге |
|
|
Первоначальный взнос продавцу |
5.8 млн тенге |
|
|
Остальные регионы |
Цена продавца |
Оценочная стоимость (залоговая) |
|
30 млн тенге |
29 млн тенге |
|
|
Максимальная сумма займа (85%) |
24.6 млн тенге |
|
|
Первоначальный взнос продавцу |
4.3 млн тенге |
|
Как подготовиться к ипотеке
Перед подачей заявки на заём нужно:
- Подтвердить доход за последние 6 месяцев. Банк также проверит кредитную историю за последние 12 месяцев.
- Проверить пенсионные отчисления в ЕНПФ. Задержки могут стать причиной отказа.
- Погасить долги и просрочки по кредитам, налогам и штрафам.
- Проверить кредитную историю. Кредитные карты и доступные кредитные лимиты могут снизить сумму займа.
- Оценить доходы и расходы. Банк учитывает все финансовые обязательства заёмщика и созаёмщиков.
- Найти до двух созаёмщиков на случай, если дохода не хватит. Они не обязательно должны быть родственниками.
- Выбрать жильё и изучить цены, чтобы рассчитать сумму займа и первоначальный взнос.
Всего в рамках соглашения Азиатский банк развития выделит Отбасы банку 90 млрд тенге на реализацию программ «Умай» и «Зелёная ипотека».